Une assurance habitation loft se calcule d'abord sur la surface et le nombre de pièces déclarés : dans un logement ouvert, ces deux données fixent la prime, le plafond de chaque garantie et l'indemnisation du sinistre. Locataire ou propriétaire, l'occupant d'un loft compare donc chaque contrat d'assurance habitation clause par clause avant de signer un devis.
Trois points décident de la couverture d'un loft
- la surface réelle et la façon de compter les pièces, mezzanine : Plancher partiel installé dans la hauteur d’une pièce et ouvert sur elle, pour une chambre, un bureau ou un rangement. En savoir plus comprise ;
- les éléments propres au bâti : verrière : Paroi vitrée à fins montants, souvent en acier noir, qui sépare deux espaces sans les priver de lumière. En savoir plus, toiture, réseau électrique, ancien usage du local ;
- le capital mobilier, souvent sous-estimé dans un grand volume meublé avec soin.
Quelle assurance pour un loft, et qui doit la souscrire ?
L'assurance d'un loft relève du même cadre légal que celle de tout logement : il n'existe pas de contrat réservé aux lofts, mais une assurance habitation multirisque adaptée à un logement atypique. La loi fixe qui doit s'assurer, et la fiche F31300 de service-public.gouv.fr le résume pour le locataire.
- Le locataire d'une location vide ou meublée à titre de résidence principale doit couvrir au minimum les risques locatifs : incendie, explosion et dégât des eaux. Il remet une attestation d'assurance au bailleur à la remise des clés, puis chaque année sur demande.
- Le copropriétaire, occupant ou non, doit assurer au minimum sa responsabilité civile (fiche F2027). Beaucoup de lofts occupent un lot d'un ancien immeuble industriel divisé en copropriété.
- Le propriétaire occupant d'un loft hors copropriété n'a aucune obligation légale (fiche F2023), mais un sinistre sans contrat reste à sa charge, tout comme les dommages causés à un voisin.
Faute d'assurance du locataire, le bailleur peut mettre fin au bail ou souscrire lui-même une assurance des risques locatifs pour le compte de l'occupant, puis lui en refacturer la prime. Dans la pratique, la question n'est donc pas de savoir s'il faut assurer un loft, mais avec quel niveau de couverture et quelles options. Le propriétaire qui loue son loft souscrit de son côté une assurance propriétaire non occupant (PNO), qui couvre les dommages au bâti quand le locataire n'est pas en cause.
Surface et pièces : le calcul qui fixe le prix d'un loft
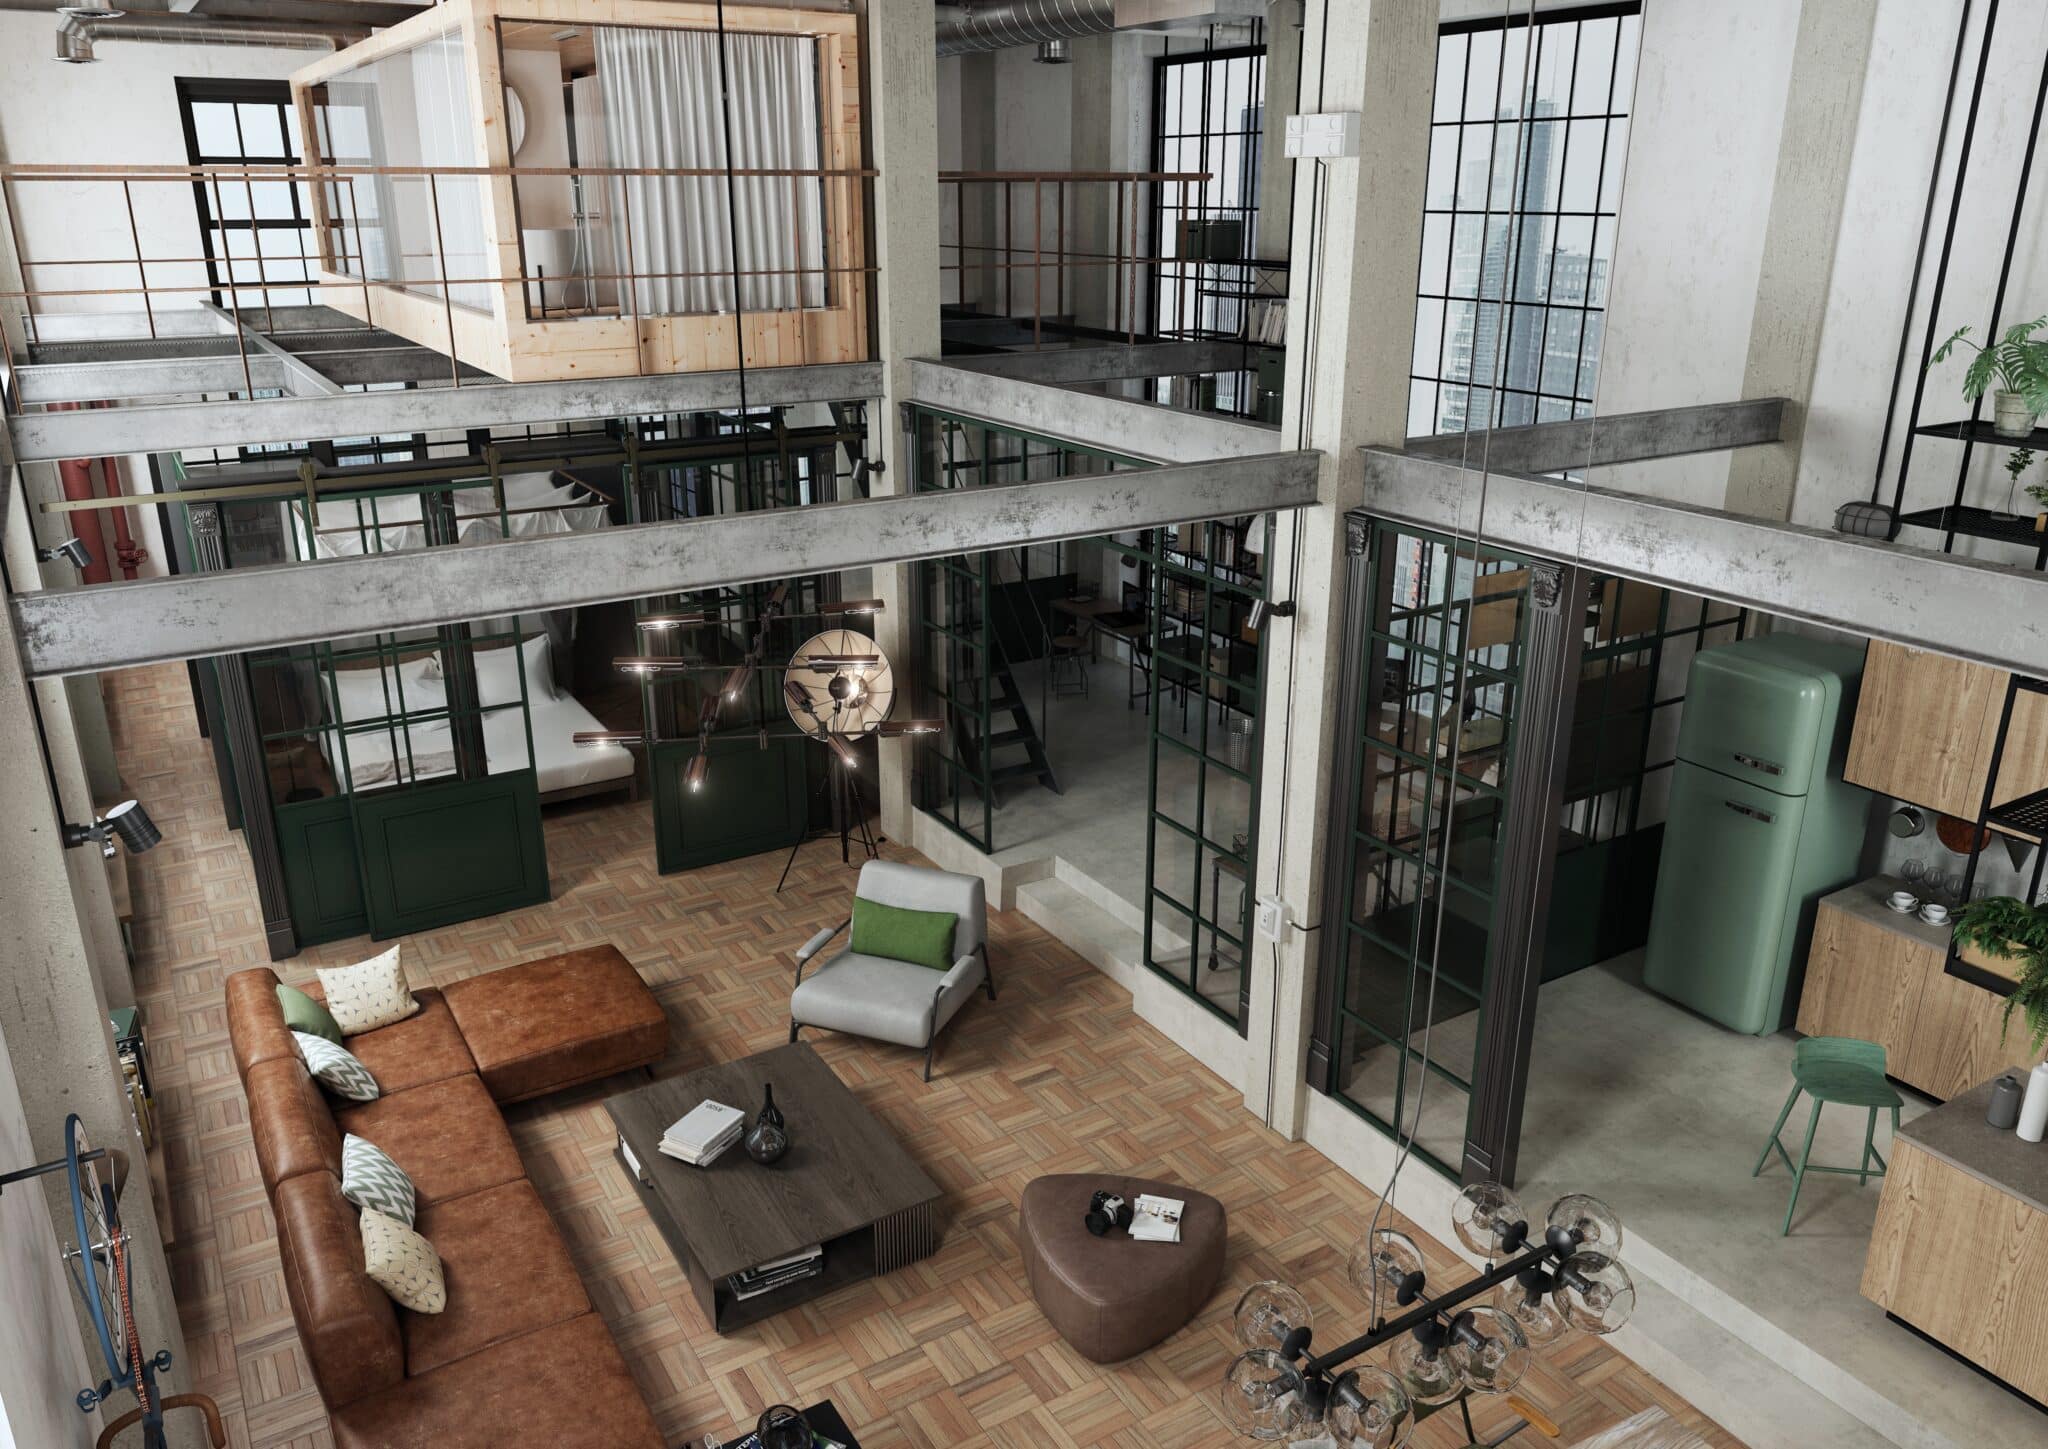
La surface déclarée est la base de la prime d'une assurance habitation loft, et c'est aussi le premier piège. Les assureurs ont conçu leurs grilles pour des appartements découpés en pièces ; un plateau de grande hauteur sous plafond, ouvert sur une cuisine et une mezzanine, entre mal dans ces cases.
Chaque assureur fixe sa règle dans les conditions générales. Certains comptent les pièces principales au-delà d'une certaine surface (une grande pièce de vie compte alors pour deux ou trois), d'autres tarifent au mètre carré, d'autres encore demandent si une mezzanine fait plus qu'un simple espace de rangement. Déclarer une surface inférieure à la réalité baisse la prime, mais l'article L113-9 du Code des assurances autorise alors une réduction proportionnelle de l'indemnité : l'assuré touche une part de l'indemnisation calculée selon le rapport entre la prime payée et celle qui serait due. Cette règle vaut pour toute assurance habitation, maison individuelle comprise, mais elle frappe plus souvent les lofts, dont la superficie se mesure mal.
Avant de remplir un devis en ligne, il vaut mieux mesurer soi-même le loft, mezzanine comprise, et noter la règle de comptage de chaque compagnie d'assurance. Un exemple : un plateau de 120 m² déclaré comme un deux-pièces, parce qu'il n'a qu'une chambre fermée, peut être requalifié en quatre pièces par l'expert lors d'un dégât des eaux. La prime de l'assurance semblait basse ; l'indemnisation le devient également.
Verrière, toiture, électricité : les risques propres au bâti du loft
Un loft installé dans un ancien atelier, un entrepôt ou une imprimerie cumule des risques qu'un assureur regarde de près, car ils pèsent sur la fréquence des sinistres.
Les grandes surfaces vitrées
La verrière d'atelier et les baies vitrées font le charme du loft, mais la garantie bris de glace n'est pas toujours incluse dans la formule de base. Selon le contrat, elle couvre les vitres verticales seulement, ou bien aussi les vérandas, puits de lumière et verrières de toit. Pour un vitrage ancien, l'assureur peut exclure la casse due à la vétusté ou au défaut d'entretien du mastic. Le choix des portes-fenêtres pour un loft moderne joue aussi sur l'effraction : un vitrage feuilleté résiste mieux qu'un simple vitrage d'époque.
Toiture, eau et réseau électrique
Un toit-terrasse ou une toiture en sheds d'usine laisse passer l'eau plus souvent qu'un toit en pente. Le dégât des eaux reste le premier sinistre déclaré en habitation, et les frais de recherche de fuite, élevés dans un volume de grande hauteur, figurent ou non au contrat d'assurance habitation selon l'option retenue. Les frais de relogement pendant le temps des travaux relèvent aussi d'une garantie à vérifier. Une installation électrique reprise par morceaux depuis l'époque industrielle constitue enfin une cause classique d'incendie : un diagnostic électrique récent rassure l'assureur et peut éviter une exclusion pour défaut d'entretien.
Les garanties à lire de près dans un contrat d'assurance habitation
Une assurance habitation pour un loft repose sur le même socle de garanties qu'un autre logement ; c'est leur plafond qui change, car un sinistre dans un grand volume coûte plus cher à réparer.
| Garantie | Ce qu'elle couvre | Point à vérifier pour un loft |
|---|---|---|
| Incendie et explosion | Bâti, mobilier, fumées | Exclusion liée à une installation électrique non conforme |
| Dégât des eaux | Fuites, infiltrations, débordements | Infiltrations par toiture-terrasse, recherche de fuite |
| Bris de glace | Vitres, miroirs, plaques vitrocéramiques | Verrière de toit et puits de lumière inclus ou non |
| Vol et vandalisme | Objets volés, dégradations | Serrure exigée, accès par un rez-de-chaussée ou une cour |
| Responsabilité civile | Dommages causés à des tiers | Voisins de copropriété en dessous d'un plancher ancien |
| Catastrophe naturelle | Inondation, sécheresse, coulée de boue | Loft en rez-de-chaussée près d'un cours d'eau |
La franchise, enfin, varie d'une garantie à l'autre : une assurance habitation bon marché compense souvent par une franchise plus élevée sur le dégât des eaux ou le bris de glace, ce qui se lit dans les conditions particulières plutôt que sur la page d'accueil du comparateur assurance.
Mobilier et objets de valeur : estimer le capital à assurer
Le capital mobilier d'un loft dépasse souvent ce que l'occupant imagine : meubles de grande taille, luminaires de designer, électroménager haut de gamme, œuvres accrochées sur de vastes murs. Ce capital fixe le plafond d'indemnisation du contenu, et un montant trop faible réduit d'autant le remboursement versé par l'assurance habitation lors d'un sinistre.
La méthode la plus simple consiste à faire le tour du logement pièce par pièce, ou zone par zone dans un plateau ouvert, en notant chaque meuble, appareil et objet avec sa valeur de remplacement. Les factures, les photos datées et les numéros de série servent ensuite de preuve. Les contrats distinguent souvent deux catégories :
- Le mobilier courant
- Meubles, linge, vaisselle, appareils électriques : indemnisés selon la valeur de remplacement, avec une décote pour vétusté sauf option « valeur à neuf ».
- Les objets de valeur
- Bijoux, tableaux, instruments, collections : plafonnés à une part du capital, avec parfois une expertise préalable ou un coffre exigé.
Pour un loft où le mobilier fait partie de l'architecture, une option valeur à neuf évite de toucher une somme décotée pour un canapé ou une cuisine sur mesure. L'aménagement compte aussi : un sol en béton ciré dans un loft fait partie des embellissements, couverts par la garantie de l'occupant ou par celle du propriétaire selon le contrat et le bail.
Ancien atelier ou commerce : l'usage déclaré change la donne
Un loft issu d'un atelier, d'un bureau ou d'un commerce pose une question que l'assureur pose toujours : l'usage d'habitation est-il régulier ? Si le changement de destination : Passage d’un bâtiment d’une destination à une autre au sens du code de l’urbanisme, par exemple d’entrepôt à habitation. En savoir plus n'a pas fait l'objet des autorisations d'urbanisme, l'assureur peut contester sa garantie en cas de sinistre grave, au motif d'une fausse déclaration sur la nature du risque.
Le cas se présente souvent à l'achat d'un atelier ou d'un entrepôt reconverti. Les points à réunir avant de souscrire un contrat :
- l'acte de vente ou le bail qui mentionne un usage d'habitation ;
- la déclaration préalable ou le permis de construire du changement de destination ;
- le règlement de copropriété, qui peut réserver certains lots à un usage de bureau.
L'usage mixte, enfin, demande une déclaration explicite. Un occupant qui reçoit des clients, stocke du matériel de travail ou tient un atelier dans son loft a besoin d'une extension professionnelle au contrat, voire d'une assurance multirisque d'entreprise distincte : l'assurance habitation classique exclut en général les biens et la responsabilité liés à une activité. Ce point pèse aussi dans les atouts et pièges d'un investissement dans un loft, car il conditionne la revente comme la location.
Comment obtenir un devis d'assurance loft fiable ?
Un devis d'assurance loft fiable s'obtient en décrivant le logement tel qu'il est, pas tel que le formulaire en ligne l'imagine. Les simulations gratuites des comparateurs donnent un ordre de prix, mais leurs questions ne prévoient ni mezzanine, ni verrière, ni ancien usage industriel.
Pour comparer les offres sur une base solide, préparer un dossier avant de demander plusieurs devis :
- surface habitable mesurée, hauteur sous plafond, présence et surface de la mezzanine ;
- étage, accès, protections contre le vol (porte blindée, alarme, volets) ;
- année et état de l'installation électrique, mode de chauffage ;
- estimation du capital mobilier et des objets de valeur ;
- usage : résidence principale ou secondaire, activité éventuelle, location.
Le mode de chauffage intéresse l'assureur plus qu'on ne le pense : un poêle à bois ou un insert dans un grand volume suppose un conduit ramoné et entretenu, sans quoi l'incendie qui en découle peut être exclu. Les solutions pour chauffer un loft de ce volume ont donc aussi une incidence sur le contrat. L'essentiel des écarts entre deux offres tient aux options incluses ou non, et à la couverture des embellissements. Un contact direct avec un conseiller ou un professionnel de l'assurance, par téléphone ou en agence, reste utile pour un logement atypique : il permet de faire noter par écrit la façon dont la compagnie compte les pièces, ce qu'aucun devis automatique ne précise.
Regrouper ses contrats d'assurance : un levier sur la prime du loft
Regrouper l'assurance habitation du loft avec d'autres contrats chez un même assureur reste l'un des leviers les plus courants pour obtenir une offre plus avantageuse. Les compagnies d'assurance, les banques et les mutuelles proposent des remises dites de multi-équipement quand l'assuré cumule chez elles l'assurance auto, l'assurance moto, une complémentaire santé, une assurance vie ou une assurance voyage. L'avantage existe, mais il ne dispense pas de comparer : une remise sur un ensemble de contrats peut masquer une assurance habitation mal adaptée au loft.
L'assurance emprunteur mérite un regard à part. Le propriétaire qui finance son loft par un prêt immobilier peut choisir un autre assureur que sa banque, et la loi Lemoine permet depuis 2022 de changer d'assurance emprunteur à tout moment. Ce contrat ne couvre pas le logement lui-même mais le remboursement du prêt en cas de décès ou d'invalidité : il s'ajoute à l'assurance habitation, il ne la remplace pas. Ses garanties se comparent avec le même soin que celles du logement.
La meilleure offre pour un loft n'est pas forcément la moins chère : c'est celle dont le niveau de couverture correspond au besoin réel du logement. Les avis publiés par l'association UFC-Que Choisir et par l'Institut national de la consommation sur les contrats multirisques habitat insistent sur le même conseil : lire les exclusions et les plafonds avant la prime. Une mutuelle d'assurance, un assureur direct sans agence et un réseau d'agents vendent des contrats proches ; le service rendu au moment de la réparation du dommage fait la différence, plus que la remise sur la complémentaire santé incluse dans le même lot.
Pour l'assurance habitation, la résiliation reste possible à tout moment après la première année d'engagement : le nouvel assureur se charge des démarches et la résiliation prend effet un mois après la notification. Un étudiant qui loue un loft en colocation, ou un ménage qui ajoute une assurance scolaire pour ses enfants, peut ainsi faire jouer la concurrence sans attendre l'échéance. L'aide d'un courtier ou d'un comparateur en ligne fait gagner du temps, à condition de vérifier ensuite les garanties dans les conditions générales.
Déclarer un sinistre dans un loft : délais et preuves
La déclaration d'un sinistre suit des délais fixés par la loi et par le contrat, les mêmes pour un loft que pour un autre logement. Les fiches F2028 et F3076 de service-public.gouv.fr, consultées en octobre 2026, donnent les règles de base :
- vol : dépôt de plainte, puis déclaration à l'assureur dans un délai qui ne peut être inférieur à deux jours ouvrés, le contrat pouvant en accorder davantage ;
- catastrophe naturelle : déclaration au plus tard 30 jours après la publication de l'arrêté de catastrophe naturelle au Journal officiel ;
- autres sinistres (dégât des eaux, incendie) : le délai figure au contrat, à respecter dès la découverte du dommage.
Les preuves font la différence au moment de l'indemnisation : photos du loft avant et après, factures, inventaire du mobilier. Dans un grand volume ouvert, l'expert mesure souvent les surfaces touchées ; un plan à jour évite les discussions. En cas de désaccord, l'assuré dispose en général de deux ans à compter de l'événement pour agir contre son assureur (fiche F862), délai de prescription au-delà duquel toute action devient impossible.
Prix, obligation et contrat spécifique pour assurer un logement atypique
Le prix d'une assurance loft est-il plus élevé qu'en appartement ?
Le prix d'une assurance loft dépend des mêmes critères qu'un appartement classique : surface, nombre de pièces, ville, étage, capital mobilier, franchise et options. Un loft coûte souvent plus cher à assurer parce que sa surface et son mobilier pèsent davantage, pas parce qu'il s'agit d'un loft. Aucun barème officiel ne fixe ce tarif : seule la comparaison de plusieurs devis donne une réponse.
L'assurance habitation est-elle obligatoire pour un loft ?
L'assurance habitation est obligatoire pour le locataire d'un loft (au moins les risques locatifs) et pour tout copropriétaire (au moins la responsabilité civile). Le propriétaire occupant d'un loft hors copropriété n'y est pas obligé par la loi, mais il supporte seul le coût d'un sinistre.
Faut-il une assurance spécifique pour un logement atypique ?
Un logement atypique comme le loft ne demande pas un contrat à part, mais une protection spécifique sur certains points : bris de glace étendu aux verrières, recherche de fuite, valeur à neuf du mobilier, extension professionnelle si besoin. Certains assureurs proposent des formules haut de gamme pour les grands logements, à comparer garantie par garantie.
À lire ensuite dans Immobilier